Banques cotées : le PNB change de moteur à la Bourse de Tunis
Banques cotées : le PNB change de moteur à la Bourse de Tunis

Banques cotées : le PNB change de moteur à la Bourse de Tunis
Finance & Bourse de Tunis — Le secteur bancaire coté confirme sa dynamique. Porté par la transformation des modèles d’affaires, le Produit Net Bancaire agrégé des 12 banques de la cote progresse, même si la distribution de crédits à l’économie ralentit.
Une mutation structurelle des revenus
Crédits en ralentissement, PNB en progression
La distribution de crédits à l’économie connaît un ralentissement. Pourtant, le Produit Net Bancaire (PNB) agrégé des 12 banques cotées à la Bourse de Tunis progresse. Cette évolution traduit une mutation structurelle de leurs sources de revenus.
Des modèles d’affaires en transformation
Les établissements tunisiens adaptent leurs stratégies. La diversification des revenus devient un levier central pour maintenir la rentabilité, dans un contexte où le crédit ralentit.
Hiérarchie : BIAT, BNA et Attijari Bank en tête
Les cinq premières banques captent 66 % du PNB
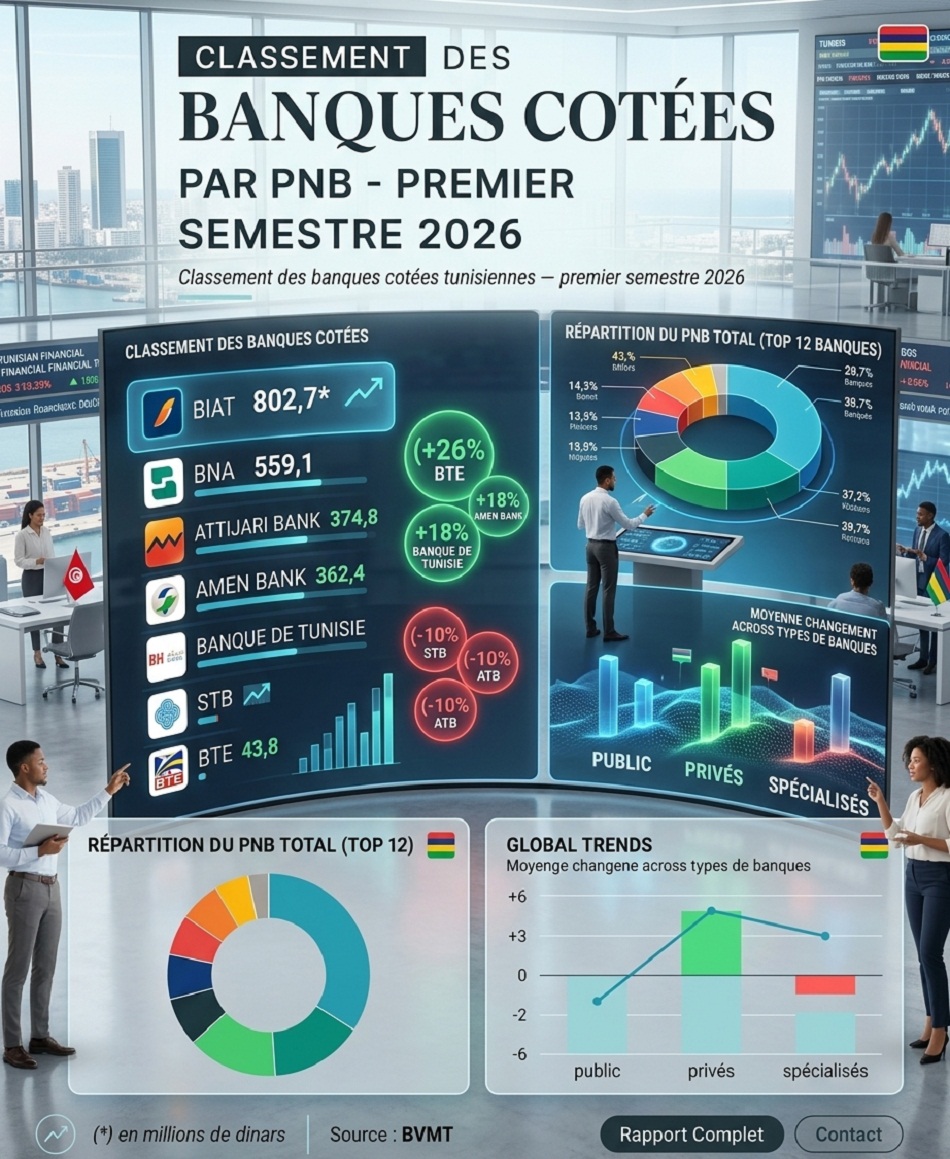
La structure du marché reste concentrée autour des poids lourds de la cote. Les cinq premières banques captent à elles seules près de 66 % du PNB total du secteur.
BIAT, leader incontesté
La BIAT (Banque Internationale Arabe de Tunisie) conserve la première place du secteur, avec plus de 20,9 % de part du PNB global des banques cotées.
BNA, solide deuxième
La BNA (Banque Nationale Agricole) maintient sa position de deuxième acteur boursier du secteur, avec environ 13,1 % du PNB total.
Attijari Bank et Amen Bank complètent le podium
Attijari Bank et Amen Bank suivent au classement. Elles affichent des profils diversifiés, combinant marge d’intermédiation, commissions et gestion de portefeuille financier.
La composition du PNB révèle un changement d’orientation
La marge d’intérêt sous pression
La marge sur intérêts ne représente plus qu’environ 35,3 % du PNB global. Ce recul s’explique par le ralentissement des crédits accordés au secteur privé et par le coût des ressources.
L’essor des portefeuilles et des titres souverains
La catégorie « Autres Marges / Placements » s’est hissée à 45,5 % du PNB total. Les revenus tirés des portefeuilles-titres et des Bons du Trésor (BTA) soutiennent désormais la rentabilité du secteur.
Des commissions stables
La marge sur commissions demeure stable à 19,2 % du PNB. Elle constitue un socle de revenus récurrents, hors risque de taux.
Des dynamiques contrastées selon les profils
Les grandes banques universelles résistent
Les grandes banques universelles (BIAT, Amen Bank, Attijari Bank) font preuve d’une résilience cyclique supérieure. Leur diversification des revenus leur permet d’absorber plus facilement les chocs.
Amen Bank, une progression dynamique
Amen Bank enregistre l’une des progressions de PNB les plus dynamiques de la cote. Cette performance est notamment tirée par les revenus de portefeuille.
Les établissements spécialisés et intermédiaires
Des banques comme Wifak Bank affichent des progressions ciblées sur leurs segments. Leur stratégie repose sur des marchés de niche et une adaptation rapide.
STB et ATB sous ajustement
La STB et l’ATB font face à des réajustements opérationnels et à des efforts de provisionnement. Leur trajectoire reste plus contrastée que celle des grands acteurs universels.
Les enjeux pour la suite de l’exercice
Relancer les crédits sains
La capacité des banques à relancer la distribution de crédits sains sera déterminante. Elle conditionnera leur capacité à diversifier leurs revenus sans dépendre excessivement des placements.
Maîtriser le coefficient d’exploitation
La maîtrise du coefficient d’exploitation constitue l’autre levier majeur de performance. Les établissements devront améliorer leur efficacité opérationnelle pour préserver leurs marges.
Une dépendance accrue à la signature souveraine
La prédominance des revenus de placements financiers offre une protection face aux risques d’impayés. Mais elle accentue la concentration du secteur sur la signature souveraine. Un équilibre reste à trouver pour sécuriser la rentabilité sur le long terme.
Lire aussi: