L’Afrique extrait l’or, le monde le stocke : le paradoxe économique d’un continent qui laisse filer sa richesse
L’Afrique extrait l’or, le monde le stocke : le paradoxe économique d’un continent qui laisse filer sa richesse

L’Afrique extrait l’or, le monde le stocke : le paradoxe économique d’un continent qui laisse filer sa richesse
Chaque année, les mines africaines sortent de terre des centaines de tonnes d’or. Pourtant, une infime partie seulement reste sur le continent sous forme de réserves stratégiques. Pendant que les banques centrales du monde entier accumulent le métal jaune à un rythme soutenu, l’Afrique continue d’exporter massivement une matière première brute, dont la valeur ajoutée se réalise ailleurs. Un paradoxe économique aux implications profondes pour la souveraineté financière du continent.
Une production abondante, des réserves dérisoires
Les chiffres de production 2025 donnent la mesure du potentiel africain. Le Ghana arrive en tête avec 187,3 tonnes extraites, devant l’Afrique du Sud (98,7 tonnes), le Burkina Faso (94 tonnes), le Mali (82,9 tonnes), le Soudan (74,6 tonnes) et la Guinée (69,3 tonnes). À eux seuls, ces pays représentent une part significative de l’offre mondiale.
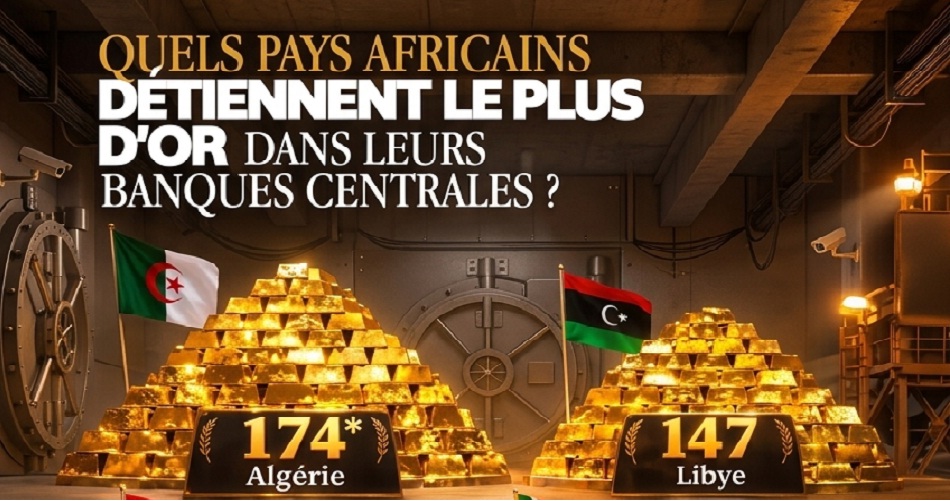
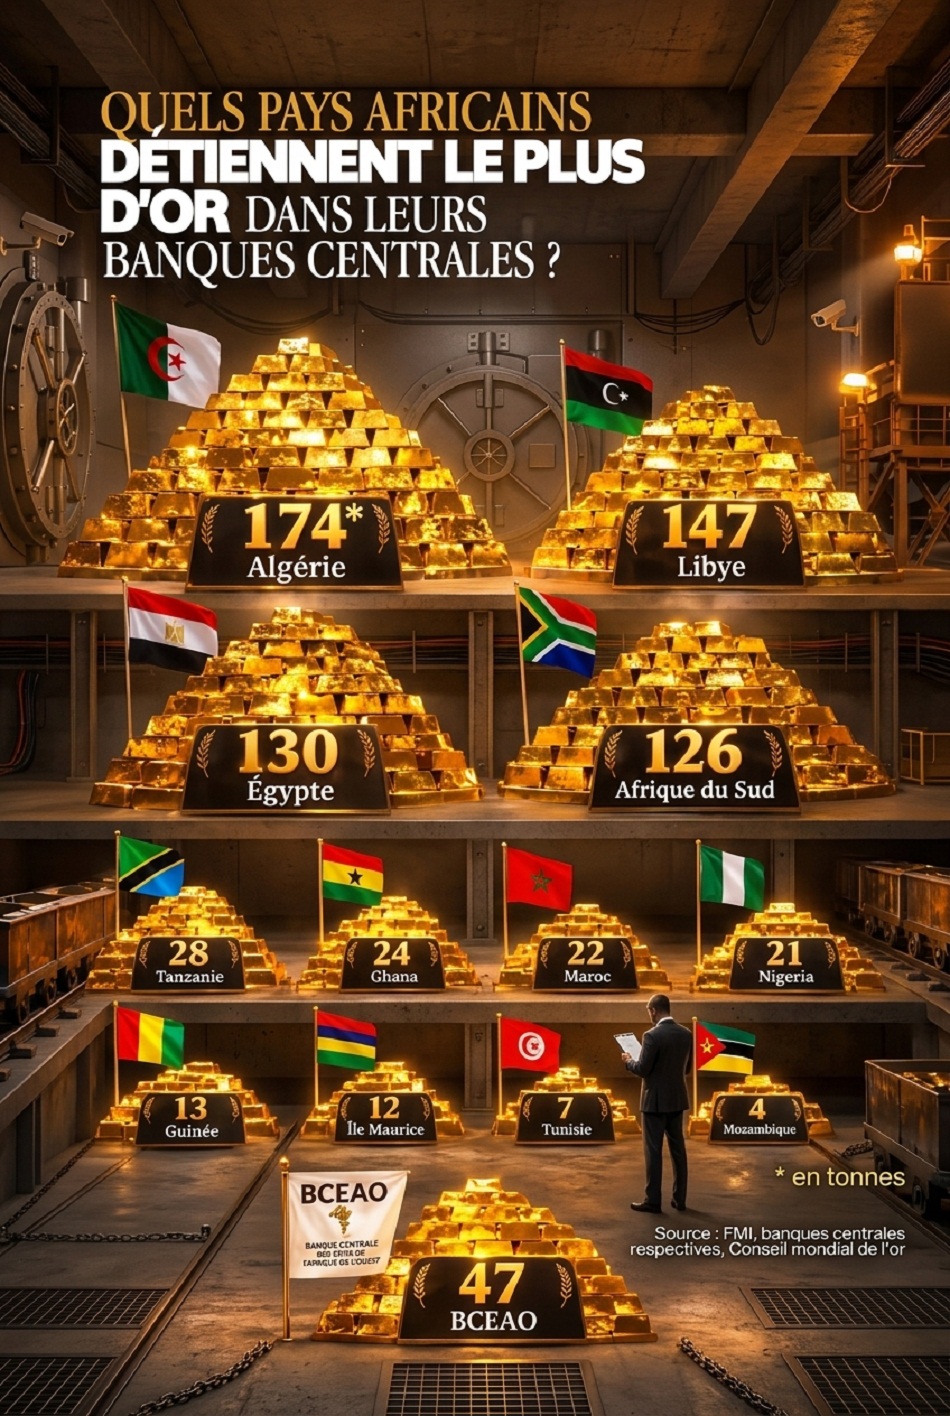
Pourtant, la comparaison avec les réserves officielles des banques centrales est saisissante. À la fin de l’année 2025, l’ensemble des banques centrales africaines détenait 738 tonnes d’or, selon les données du World Gold Council. Un stock qui progresse – il était de 663 tonnes en 2022 – mais qui reste modeste au regard des flux annuels de production. Qui plus est, ces réserves sont très concentrées : l’Algérie en détient à elle seule 173,56 tonnes, devant la Libye (146,65 tonnes) et l’Égypte (128 tonnes). Les pays producteurs d’Afrique subsaharienne, eux, ne conservent qu’une fraction marginale de leur or.
Pourquoi l’or africain quitte le continent
Trois mécanismes principaux expliquent cette situation.
1. Une transformation quasi inexistante sur place. L’Afrique assure près d’un quart de l’extraction mondiale d’or, mais seulement un dixième environ de ce métal est raffiné sur le continent. Le reste part sous forme brute vers la Suisse, les Émirats arabes unis, la Belgique, la Turquie, la Chine ou l’Inde. Or, le prix de référence fixé à Londres s’applique à l’or raffiné, pas au minerai exporté tel quel. La plus grande partie de la plus-value – celle qui transforme un lingot brut en actif financier coté – échappe donc aux États africains, qui se contentent de percevoir des redevances et des taxes d’un montant limité.
2. Un cadre fiscal en mutation, mais encore insuffisant. Conscients de l’enjeu, plusieurs pays ont durci leur réglementation minière. Le Ghana a introduit en 2026 un barème de redevances progressif, de 5 % à 12 % selon le cours de l’or, et prévoit de supprimer les accords de stabilité fiscale d’ici 2027. Le Mali a relevé sa redevance maximale de 6,5 % à 10 % et porte la participation de l’État dans les nouveaux projets jusqu’à 35 %. Le Burkina Faso a également adopté un barème progressif et exige que la moitié de la production soit transformée localement. Ces réformes traduisent une volonté de « nationalisme des ressources », mais leurs effets sur la rétention de l’or restent lents et parfois contrariés par des contentieux avec les opérateurs étrangers.
3. Un commerce parallèle massif. Une part importante de l’or africain échappe purement et simplement aux circuits officiels. Selon un rapport de l’ONG suisse Swissaid, au moins 591 tonnes d’or illicite, d’une valeur de 74 milliards de dollars aux cours actuels, ont été importées aux Émirats arabes unis en 2024. Dubaï s’est imposé comme la plaque tournante de ce commerce, avant de réexpédier le métal vers la Suisse, l’Inde et la Chine. Cet or, souvent issu de zones de conflit ou d’exploitations informelles, échappe à toute fiscalité et ne contribue ni aux réserves de change ni au développement des pays producteurs.
 L’or, un actif stratégique que l’Afrique redécouvre
Le contexte actuel rend cette question d’autant plus urgente. Le cours de l’once d’or a franchi pour la première fois la barre des 5 000 dollars en janvier 2026, après une progression de 65 % en 2025. Cette flambée s’explique par les tensions géopolitiques, les incertitudes économiques et la défiance croissante envers les monnaies de réserve traditionnelles.
Dans ce contexte, l’or n’est plus seulement une matière première : c’est un actif de sécurité financière. Les banques centrales africaines l’ont compris. La BCEAO a vu ses avoirs en or augmenter de 44 % en 2025, pour atteindre 3 640 milliards de francs CFA. Le Ghana, premier producteur continental, a mis en place un mécanisme de rachat obligatoire d’une partie de la production minière en monnaie locale, afin d’alimenter ses réserves. Mais ces initiatives restent fragmentaires à l’échelle du continent.
Un enjeu de souveraineté économique
Le paradoxe africain de l’or n’est donc pas une fatalité géologique, mais le produit d’une architecture économique héritée : des chaînes de valeur contrôlées de l’extérieur, une transformation industrialisée qui reste l’exception, et des circuits informels qui siphonnent une part considérable de la production. Les réformes fiscales en cours et les projets de raffineries locales – au Ghana, au Mali, au Zimbabwe ou en RDC – dessinent une inflexion, mais ils ne pourront produire leurs effets que si la gouvernance minière, la traçabilité et la coopération régionale progressent au même rythme.
Pour l’Afrique, l’enjeu dépasse la seule captation de la rente. Il s’agit de savoir si le continent pourra transformer une richesse minière en puissance financière, en utilisant l’or comme un levier de stabilité monétaire et de résilience face aux chocs externes. À l’heure où le métal jaune bat des records, la question n’est plus de savoir si l’Afrique produit de l’or – elle en produit abondamment –, mais si elle décidera enfin de le garder.
Lire aussi :